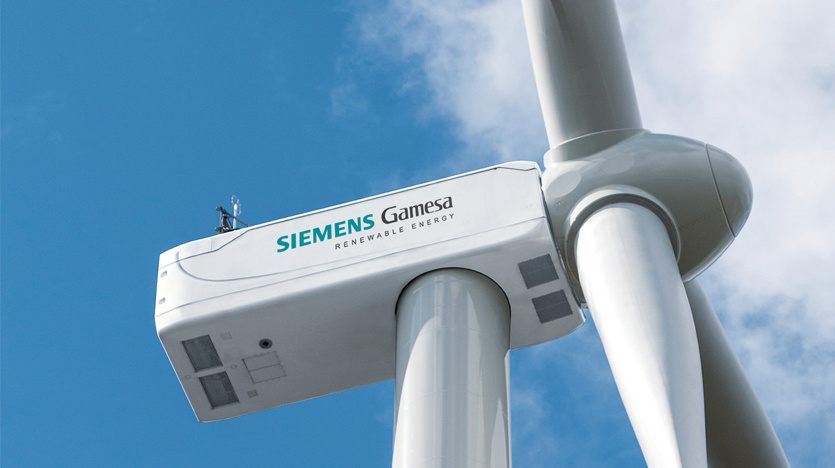
Siemens Energy는 2026 회계연도(2025년 10월 1일부터 2026년 9월 30일까지)의 3분기 재무 결과를 발표했습니다. 풍력 발전 자회사인 Siemens Gamesa는 엇갈린 결과를 보였습니다. 수년간의 손실 이후 터빈 제조 부문은 분기별 수익성을 회복했지만 새로 체결된 주문량은 전년 대비 79%나 심각한 부진을 겪었습니다.
엇갈린 행운: 수익성 있는 전환점과 지연되는 주문 접수
재무 수치를 통해 Siemens Gamesa의 어려운 비즈니스 환경이 드러났습니다. 해상풍력 납품 증가에 힘입어 부문별 수익은 13.5% 증가한 27억 4천만 유로를 기록했습니다. 특수 항목 이전 이익은 7,500만 유로에 달해 손실을 성공적으로 회복했습니다.
그럼에도 불구하고 신규 주문 유입은 암울한 상황을 그려냈습니다. 분기별 수주 총액은 10억 5천만 유로에 불과해 전년도 같은 분기에 기록된 48억 9천만 유로에 비해 급격하게 감소했습니다. 회사는 이 기간 동안 주요 해상풍력 계약 수주가 없었기 때문에 급락했다고 설명했습니다. 이는 경기침체를 근본적인 시장 수요의 위축이라기보다는 순환적 변동으로 설명했습니다.
업계 경쟁: 중국 경쟁 속에서 유럽의 거대 기업들이 단결할 것을 요구
유럽의 오리지널 장비 제조업체는 중국의 터빈 공급업체로부터 극심한 비용 경쟁 압박을 받고 있습니다. 지역 풍력 터빈 회사들이 힘을 합쳐야 한다는 요구가 점점 더 커지고 있습니다. Nordex와 그 대주주인 Acciona는 Airbus에 필적하는 유럽 산업 챔피언을 만들기 위해 산업 통합을 최초로 옹호했습니다.
실적 후 투자자와의 통화에서 Siemens Energy의 CEO인 Christian Bruch는 향후 산업 통합에 대한 자신의 견해를 공유했습니다.
기자들이 그룹이 중국 기업과의 경쟁을 상쇄하기 위해 베스타스(Vestas), 노르덱스(Nordex), 에네르콘(Enercon)을 포함한 유럽의 주요 제조업체와의 합병을 검토할 것인지 묻는 질문에 Bruch는 신중한 답변을 제공했습니다.
그는 합병을 배제하지 않았으며 어려운 상업적 현실을 인정했습니다. "많은 수의 중국 경쟁업체가 우리 시장에 진입하고 있습니다. 터빈 하드웨어 비용에 있어서 우리는 그들의 입찰 가격을 맞추기 위해 애쓰고 있습니다. 이것이 우리가 받아들여야 하는 현실입니다."
회사가 통합을 수용하는 동안 Bruch는 실질적인 실질적인 장애물도 지적했습니다.
첫 번째 장벽은 입법에 있습니다. 엄격한 유럽 연합 독점 금지 규정으로 인해 일류 제조업체 간의 합병에 대해 높은 수준의 조사가 이루어지기 때문에 공식 승인을 확보하기가 어렵습니다.
정책 관련 장애물이 두 번째 장애물을 구성합니다. Bruch는 산업 통합이 상업적인 선택 그 이상이며 정치적인 문제에 해당한다고 강조했습니다. 기업 주도 합병 계획은 EU 정책 입안자들이 국내 풍력 에너지 부문에 대한 지원 프레임워크와 명확한 전략을 도입할 때까지 거의 실현될 수 없습니다. 따라서 유럽 풍력 부문 내 대규모 통합이 공식적인 정책 승인을 기다리고 있습니다.