이 보고서는 2025년 글로벌 해상 풍력 프로젝트에 대한 높은 수준의 검토를 제공합니다. 올해 핵심 성장 모멘텀이 중국 본토 시장에 집중되어 있다는 점을 감안할 때, 이 보고서는 중국 본토 내 해상 풍력 부문의 주요 개발 및 주요 발전을 자세히 설명하는 데 중점을 둘 것입니다.
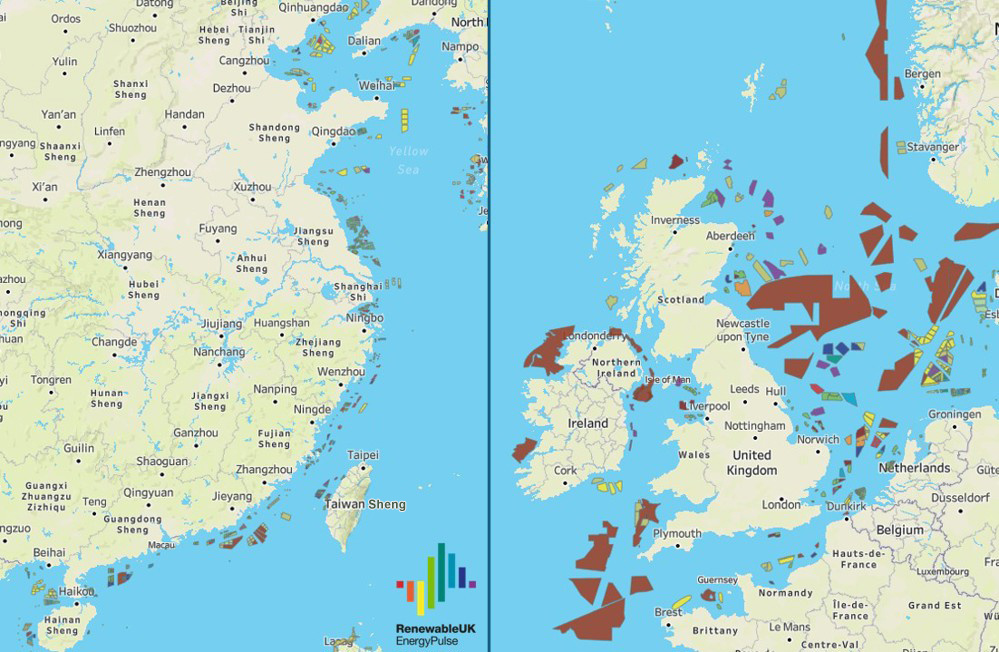
그림 1: 전 세계적으로 해상 풍력 발전이 가장 활발한 두 지역인 중국과 북해의 운영 및 계획 풍력 발전 단지 배치. 이미지 출처: EnergyPulse와 Vekta Group이 공동 제작.
I. 프로젝트 시운전 및 건설 진행 상황
2025년까지 6개 주요 글로벌 시장에서 총 23개의 해상 풍력 프로젝트가 최대 용량 운영을 달성하여 매년 8.8GW의 신규 설치 용량을 추가하게 될 것입니다. 전 세계 누적 설치 용량은 89.2GW로 증가할 것이다.
올해 6GW의 신규 설치 용량이 추가되면서 세계 시장에서 중국 본토의 선도적인 위치는 계속 확대되고 있습니다. 현재 누적 설치 용량은 전 세계 전체의 52%를 차지합니다. 이는 중국 본토가 세계 연간 신규 해상 풍력 발전 용량의 절반 이상을 기여한 데 5년 연속으로, 세계 최대 해상 풍력 시장으로서의 입지를 확고히 했습니다.
영국은 신규 시운전 용량이 1.3GW로 2위를 차지했고, 대만, 중국, 독일, 한국, 프랑스가 각각 935MW, 253MW, 200MW, 25MW로 뒤를 이었습니다. 특히, 프랑스의 25MW 프로젝트는 2025년에 전 세계적으로 의뢰된 유일한 부유식 해상 풍력 프로젝트였습니다.
또한, 또 다른 2.4GW의 설치 용량 프로젝트는 연말까지 모든 풍력 터빈 설치를 완료했지만 아직 최종 완료 승인 프로세스를 통과하지 못했습니다.
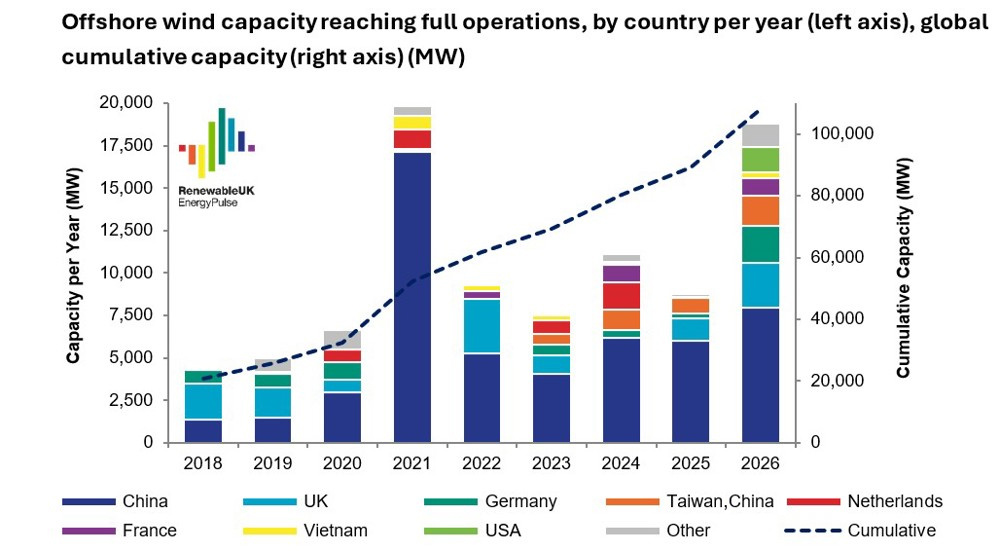
그림 2: 국가/지역별 연간 신규 위탁 해상 풍력 발전 용량 및 전 세계 누적 용량
2025년 말까지 총 설치 용량이 33GW에 달하는 해상 풍력 프로젝트가 전 세계 12개 국가 및 지역에 걸쳐 완전히 건설되었습니다. 건설 중인 건설 규모는 중국 본토가 9.1GW로 가장 많았고, 영국과 미국이 각각 7.6GW와 5.9GW로 뒤를 이었습니다.
부유식 해상 풍력 발전 건설 분야에서 프랑스는 설치 용량 60MW 프로젝트가 거의 완료를 앞두고 있습니다. 중국 본토에서는 16MW 규모의 부유식 해상 풍력 파일럿 프로젝트가 현재 정박 작업을 진행 중입니다. 완공되면 세계 최대 규모의 단일 장치 용량 부유식 풍력 터빈을 수용하게 됩니다.
전 세계적으로 중국 본토의 18.6GW, 영국의 3.9GW, 폴란드의 3.3GW를 포함하여 추가로 30GW의 설치 용량을 갖춘 프로젝트가 인프라 건설을 지원하기 위해 진행되고 있습니다. 이 예비량에는 약 263MW의 부유식 해상 풍력 프로젝트가 포함되어 있으며, 거의 전적으로 중국 본토에 위치하며 5개의 시범 프로젝트와 사전 상용화 계획을 포괄합니다.
II. 해저 임대 시장 역학
2025년은 2021년 이후 해상 풍력 발전 분야의 전 세계 해저 임대 활동이 가장 느린 해였습니다. 현장에 대한 자금 조달 타당성이 부족하고 여러 정부의 임대 할당량 감소 등 여러 요인의 영향을 받아 여러 차례의 해저 임대 입찰에서 입찰이 실패하거나 입찰자가 전혀 발생하지 않았습니다.
업계의 역풍에도 불구하고 올해 40GW 규모의 글로벌 해상풍력 프로젝트에 대한 독점 부지 개발권을 확보해 글로벌 프로젝트 파이프라인을 더욱 확대했다. 2021년부터 전 세계 21개 국가와 지역에서 해저 임대 자원을 출시했으며 이는 총 용량이 325GW에 달합니다.
중국 본토는 2025년 전 세계 해저 임대 시장을 장악하여 1월에만 5개 지역에 걸쳐 15.1GW의 사이트 리소스를 출시했고 이어 추가로 5GW를 출시했습니다. 누적 임대 규모는 세계 최고 수준이다. 영국과 한국은 각각 4.5GW의 해저 임대 자원을 방출하여 세계 2위를 차지했습니다.
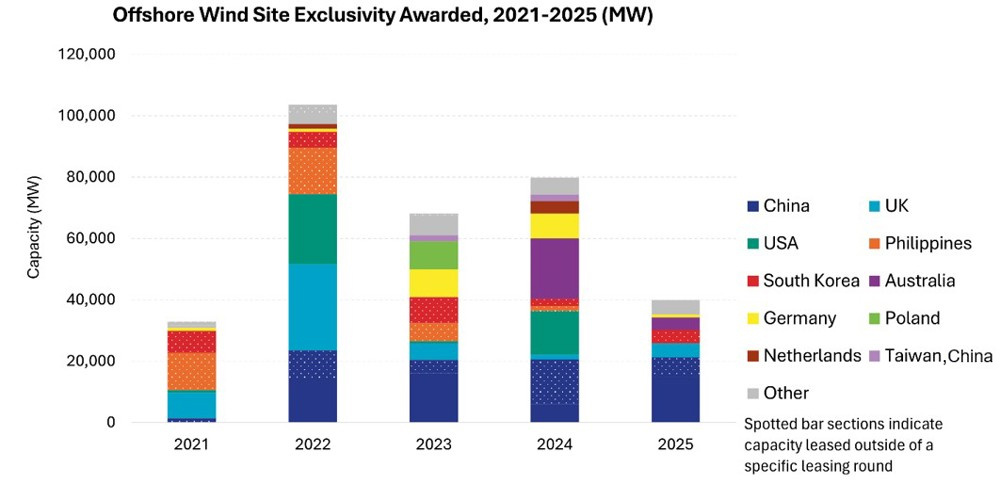
그림 3: 글로벌 해상 풍력 발전 단지 해저 임대 활동(2021~2025년)
III. 최종투자결정(FID) 이행 현황
전 세계 해상 풍력 발전 부문은 2025년 최종 투자 결정(FID)에서 긍정적인 추세를 보였으며, 총 설치 용량 16.2GW의 프로젝트가 연중 중요한 FID 이정표에 도달했습니다. 이는 2024년에 비해 소폭 증가한 것입니다. 이 수치는 중국 본토 시장의 프로젝트에 대한 FID 정보가 불완전하게 공개되어 있기 때문에 여전히 상향 수정될 수 있습니다.
중국 본토 이외의 FID 프로젝트 규모는 2024년 5GW 미만에서 2025년 7.6GW로 증가하는 등 전년 대비 상당한 성장을 보였습니다. 폴란드가 3.3GW로 선두를 달리고 있으며, 독일과 영국이 각각 1.6GW와 1.1GW로 그 뒤를 따르고 있습니다. 미국, 중국 대만 지역, 베트남이 각각 816MW, 500MW, 249MW를 차지한다.
IV. 팬 계약 체결 현황
2025년 전 세계 해상 풍력 터빈에 대한 공식 주문량은 전년 대비 감소했으며, 해당 연도 계약 용량은 총 14.2GW로 2024년 기록된 17.8GW보다 낮았습니다. 이 통계에는 공식 계약만 포함되며 우선 공급업체 계약은 제외됩니다.
중국 터빈 제조업체는 글로벌 주문의 대부분을 확보했으며, 모두 국내 프로젝트에 대해 총 10.4GW의 설치 용량 계약을 체결했습니다. Mingyang은 2.7GW의 주문으로 연간 순위 1위를 차지했으며 Goldwind가 2.3GW로 바짝 뒤따랐습니다. Siemens Gamesa와 Vestas는 각각 약 1.9GW의 수주를 확보했다.
중국 본토 이외의 총 주문량은 3.8GW에 이르렀으며, 독일이 2GW, 대만, 중국이 1GW, 한국이 500MW, 폴란드가 390MW를 차지했습니다. 2025년까지 중국의 4개 터빈 제조업체는 총 설치 용량 2.5GW에 달하는 20MW 터빈에 대한 공식 주문을 공동으로 확보했습니다.
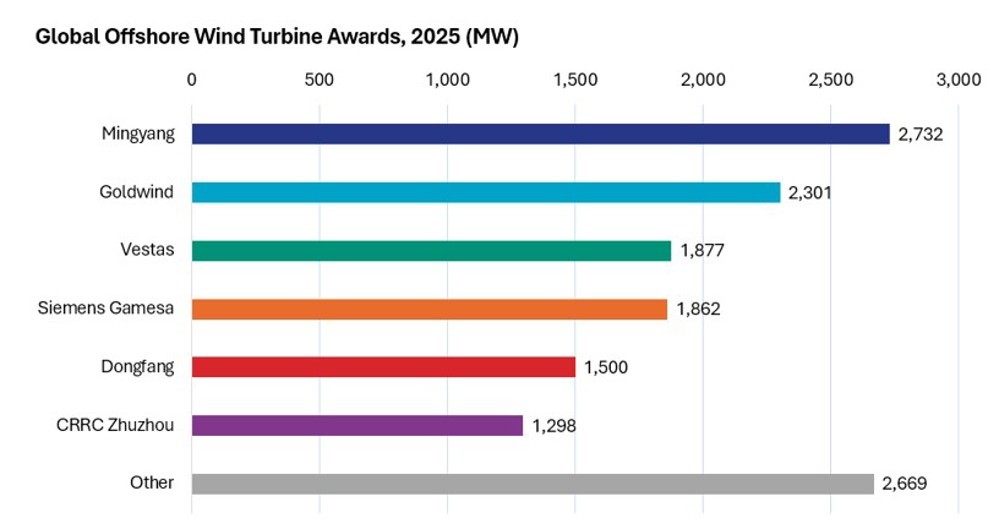
그림 4: 2025년 제조업체가 체결한 공식 풍력 터빈 계약
설치 용량 수준에서 2025년까지 유럽에 배치되는 가장 큰 단일 장치 풍력 터빈은 Vestas 및 Siemens Gamesa의 15MW 모델이 될 것입니다. 중국은 발전 효율을 극대화하기 위해 직경 230m가 넘는 로터와 쌍을 이루는 8~12MW급 터빈을 주로 채택하는 등 저풍속 현장 개발에 주력하고 있습니다. 2026년 1월 Goldwind는 세계 최초의 20MW 해상 풍력 터빈 설치를 완료했으며, 이후 대량 배치도 예정되어 있습니다.
V. 2026년 시장 발전 전망
EnergyPulse는 2026년 전 세계 해상 풍력 발전 용량 추가가 중국 본토의 10.8GW를 제외하고 18.8GW에 이를 것으로 예상합니다. 이러한 규모로 인해 2026년은 2021년 이후 기록상 두 번째로 높은 해가 될 것으로 예상되며 전 세계 누적 해상 풍력 발전 용량이 100GW라는 중요한 이정표를 넘어설 것으로 예상됩니다.
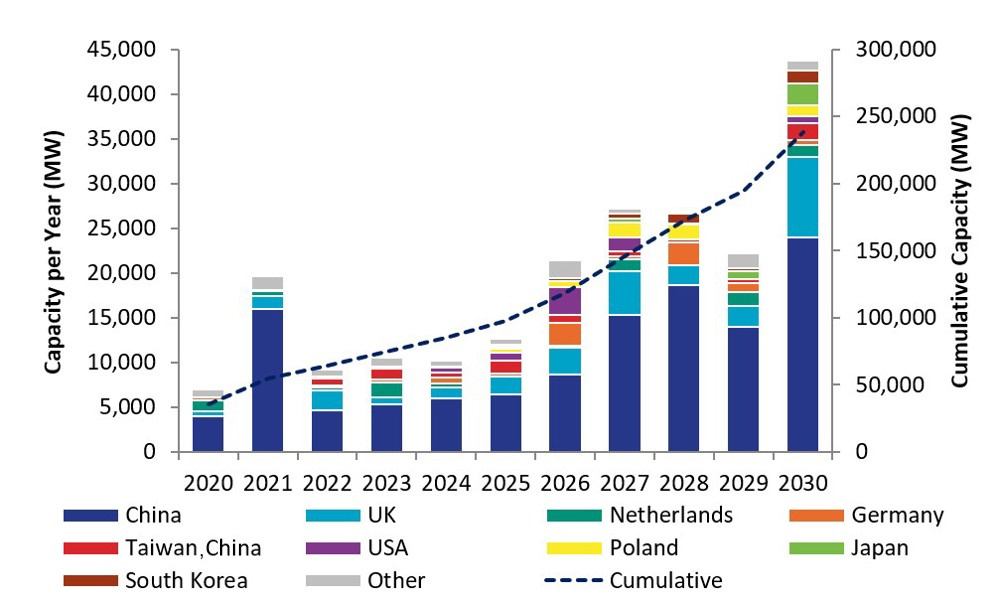
그림 5: 2020년부터 2030년까지 전세계 해상 풍력 발전 용량 예측(단위: MW)
2026년은 글로벌 해상 풍력 시장 지형을 재편하는 중요한 해가 될 수 있습니다. 2021년부터 중국 본토는 수년 연속 전 세계 연간 신규 취역 용량의 절반 이상을 지속적으로 기여해 왔습니다. 2026년까지 영국, 독일, 중국의 대만 지역 및 신흥 시장에서 설치가 증가함에 따라 중국 본토의 시장 점유율은 약간 감소할 수 있습니다. 그러나 중국 본토의 국내 프로젝트가 정해진 일정에 따라 진행되는 한 중국의 지배적인 시장 위치는 여전히 강할 것입니다.
글로벌 해상풍력 프로젝트는 2026년 상반기에도 강력한 시운전 모멘텀을 유지했습니다. 총 설치 용량 2.4GW에 달하는 프로젝트는 모든 터빈 설치를 완료했으며 최종 승인 검사를 기다리고 있습니다. 또한 각각 용량이 1GW 이상인 4개 프로젝트는 터빈 설치의 최종 단계에 있으며 남은 작업은 10% 미만으로 상반기 용량 증가를 위한 견고한 지원을 제공합니다.