Wood Mackenzie가 새로 발표한 글로벌 풍력 터빈 OEM 시장 점유율 2025 보고서에 따르면, 2025년 전 세계 신규 풍력 발전 설치 용량은 176GW에 달해 전년 대비 45% 급증해 역대 가장 강력한 연간 성장을 기록했습니다.
중국, 미국, 인도 및 독일은 새로운 풍력 발전 설비에 대한 세계 4대 핵심 시장으로 남아 있습니다. 중국은 연간 신규 설치량이 100GW를 초과한 최초의 국가가 되었으며, 이로 인해 국내 OEM이 9개 중국 기업을 포함해 글로벌 상위 15위 순위를 장악하는 데 큰 힘이 되었습니다. 인도 국내 풍력 터빈 브랜드도 성공적으로 순위에 복귀했습니다.
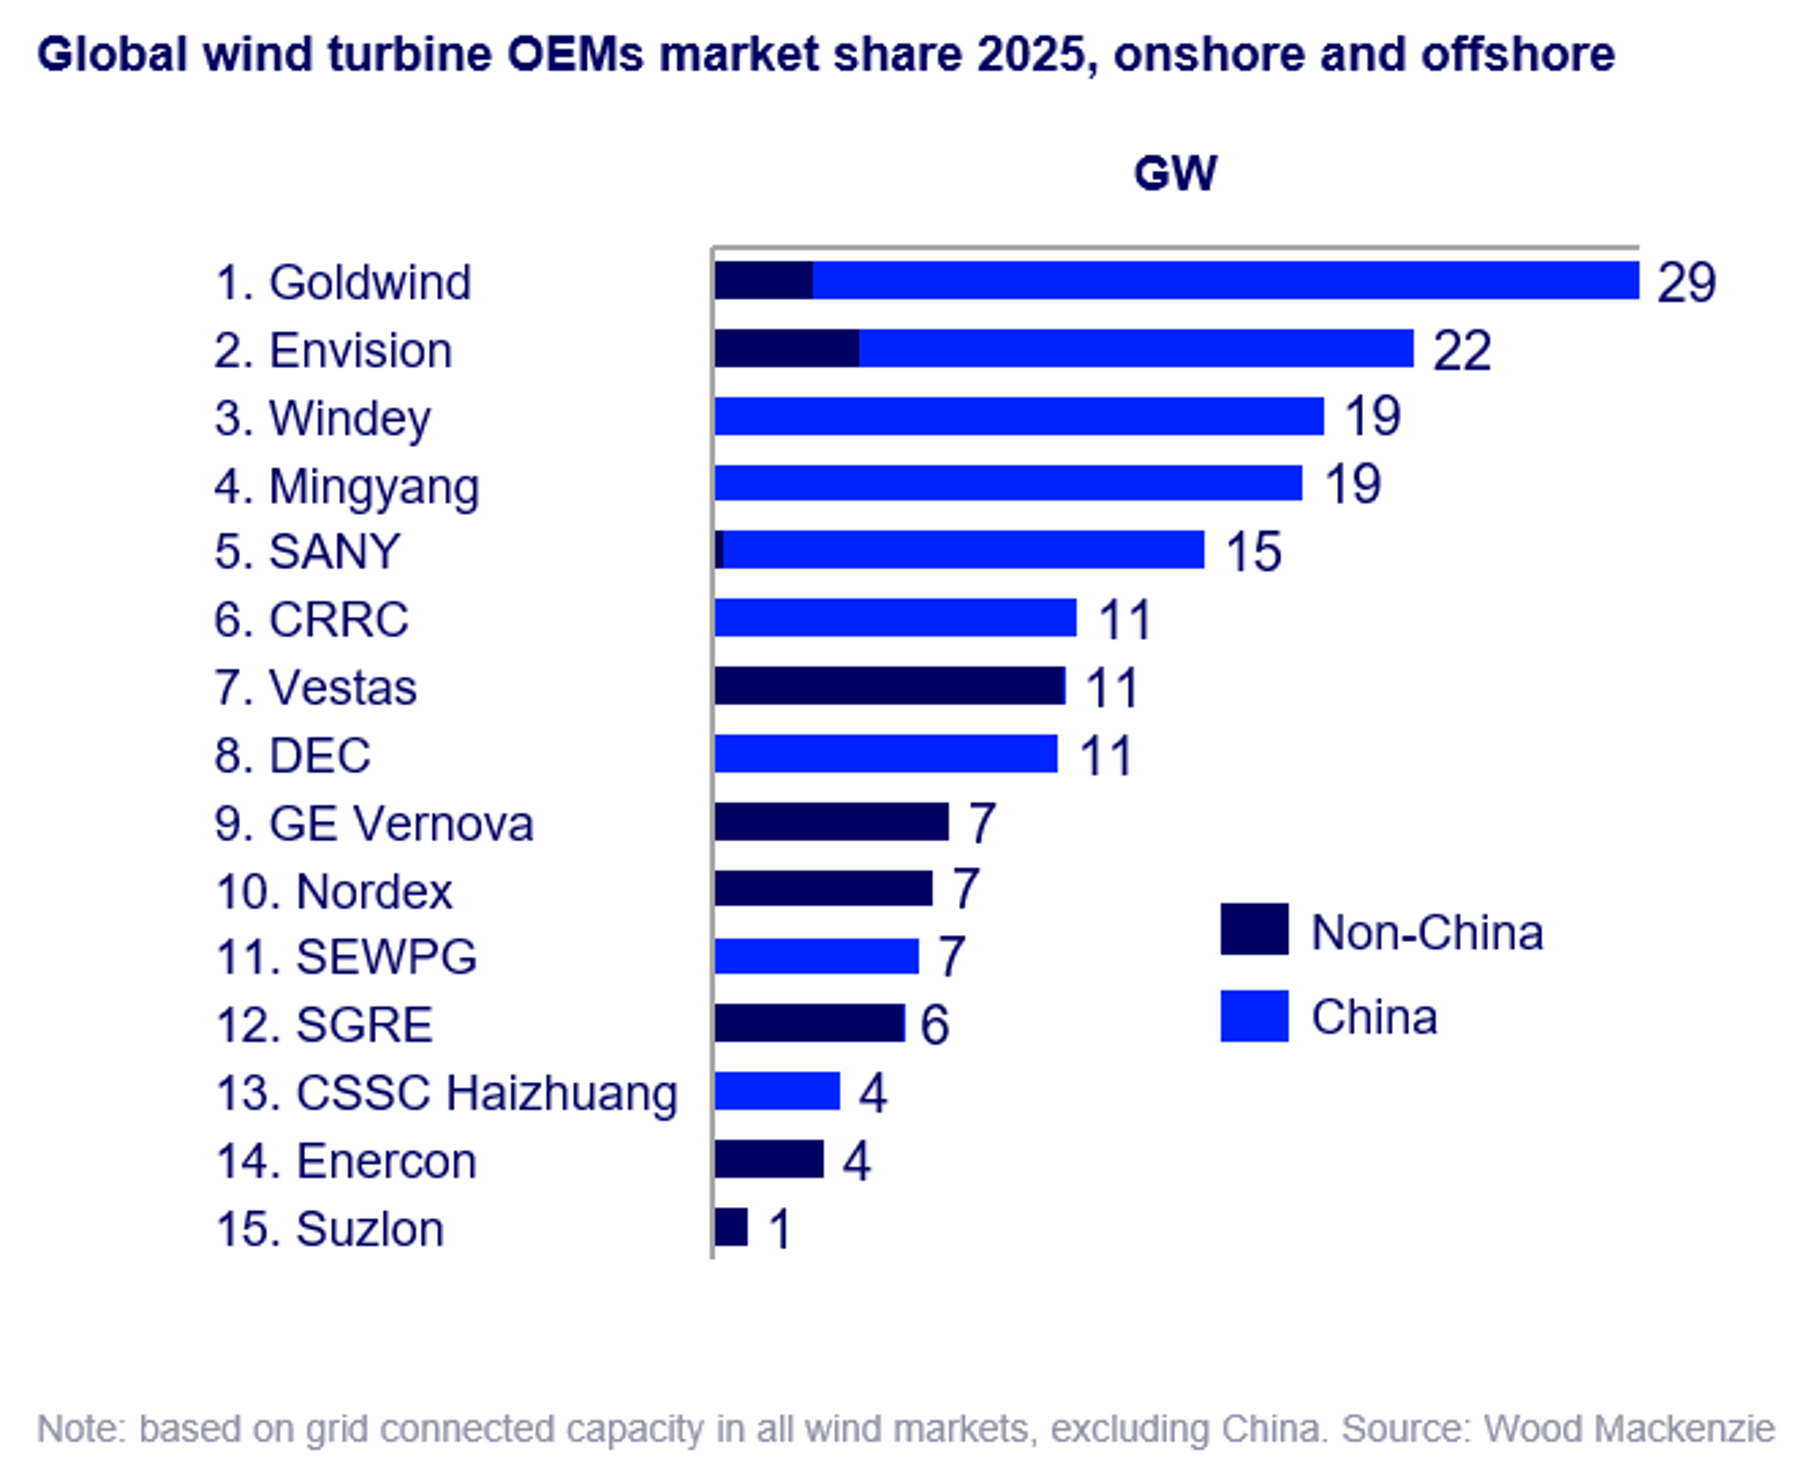
글로벌 TOP 15에 선정된 제조사는 다음과 같습니다. Goldwind Technology, 에너지 구상 , 윈디 , Mingyang Intelligent, Sany, 중국 CRRC, Vestas, DEC, GE 베르노바, 노르덱스, SEWPG, 지멘스 가메사, CSSC 하이좡, Enercon, Suzlon.
2025년은 중국 풍력 터빈 OEM에게 역사적인 글로벌 돌파구가 되는 해였습니다. 그들은 글로벌 순위에서 상위 6위를 차지했으며 터빈 납품 부문에서 새로운 기록을 세웠습니다. Goldwind와 Envision Energy는 각각 연간 설치량이 20GW를 초과하여 20GW 기준을 넘은 세계 유일의 OEM 두 곳이 되었습니다. 한편, 중국 OEM은 22개 국제 시장에서 2024년 생산량의 3배 이상인 8.5GW의 신규 해외 설치를 달성했으며, 비용 경쟁력과 빠른 배송을 통해 전 세계 신흥 시장에서 입지를 빠르게 확장했습니다.
세계 시장 점유율 감소에도 불구하고 서구 제조업체들은 여전히 중국을 제외한 세계 풍력 시장을 확고하게 장악하고 있으며 신규 설치의 75%를 점유하고 있습니다. Vestas는 여전히 전 세계적으로 가장 광범위한 시장 입지를 유지하고 있습니다. 중국과 서양의 제조업체는 서로 다른 발전 경로를 택했습니다. 중국 기업은 규모 확장과 글로벌 레이아웃에 중점을 두는 반면, 서구 기업은 고수익 핵심 시장에 집중하고 가격과 운영 효율성을 엄격하게 통제합니다. 두 전략 모두 2025년까지 놀라운 결과를 달성했습니다.
인도 풍력 시장은 국내 신규 설치가 거의 두 배로 증가하고 현지 OEM이 2.7GW 용량을 설치하는 등 강력한 회복세를 보였습니다. Suzlon은 성공적으로 글로벌 Top 15 순위에 복귀했습니다. 우호적인 정책과 전력 수요 증가에 힘입어 인도 국내 제조업체는 성장 모멘텀을 되찾았지만, 중국 OEM의 지속적인 확장으로 인해 시장 위치가 상당한 어려움에 직면해 있습니다.
기술 경로 측면에서 중국과 서방은 서로 다른 길을 택했지만 유사한 핵심 철학을 공유하고 있습니다. 중국 기업은 초대형 육상 터빈과 16~18MW 해상 터빈 배치를 가속화하고 있는 반면, 서구 제조업체는 검증되고 성숙한 모델의 반복과 최적화에 중점을 두고 있습니다.