풍력 시장 조사 기관인 TGS 4C가 최근 발표한 "글로벌 시장 개요" 보고서에 따르면, 글로벌 해상 풍력 산업은 여러 요인의 복합적인 영향으로 인해 2025년에 일시적인 둔화를 경험할 것으로 예상됩니다.
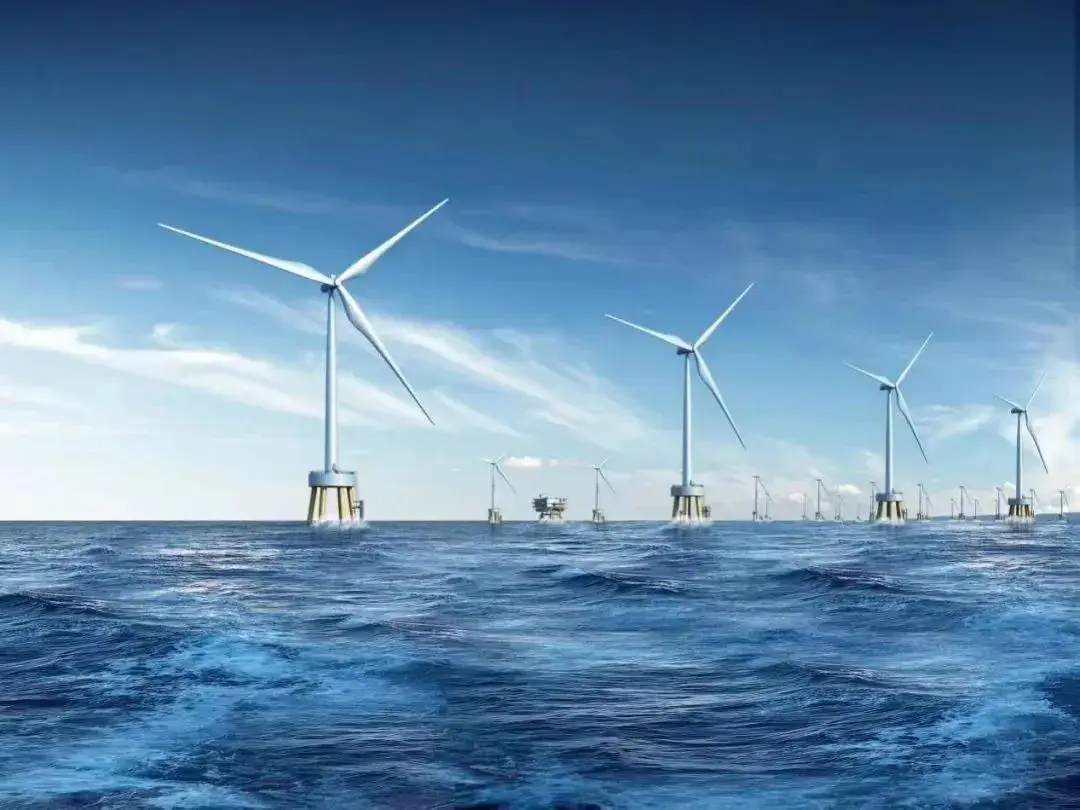
2025년에는 부지 경매 중단, 투자 감소, 전력 구매 계약(PPA) 취소 등 핵심 문제가 계속해서 개발을 제약하면서 업계의 압력이 크게 강화되었습니다. 데이터에 따르면 올해 총 신규 부지 승인은 17.2GW로 급락했습니다. 이는 2022년에서 2024년 사이에 기록된 평균 75GW보다 78% 감소한 수치입니다. PPA 승인은 3.1GW로 감소했으며 한국, 프랑스, 아일랜드만이 고정 가격 프로젝트 계약을 체결했습니다.
직접적인 결과로 장기적인 산업 전망이 크게 하향 조정되었습니다. 전 세계 해상 풍력 발전 용량은 2030년까지 전년 대비 28% 감소할 것으로 예상되며, 중국 외 지역의 풍력 발전 설비는 192GW에서 121GW로 감소할 것으로 예상됩니다. 유럽과 아시아 태평양 지역의 예상 용량은 각각 21%와 31% 감소했습니다. 2040년 이전 중국 이외 지역의 추가 용량 계획도 2024년 4분기 435GW에서 341GW로 22% 감소했다. 이 조정은 프로젝트 경제 및 정책 프레임워크를 둘러싼 지속적인 불확실성을 완전히 반영합니다.
상당한 단기적 압박에도 불구하고 보고서는 2026년을 산업 회복의 중추적인 전환점으로 분명히 밝혔습니다. 그 해까지 전력 구매 계약 체결은 17.6GW로 크게 증가할 것으로 예상되며 현장 입찰은 20GW에 이를 것으로 예상됩니다. 중국 이외의 지역에서는 11.4GW의 프로젝트가 최종 투자 결정을 내릴 것으로 예상되며, 약 10GW의 프로젝트가 상업 운영을 시작할 예정입니다. 이러한 여러 긍정적인 신호는 업계의 점진적인 반등을 이끌 것입니다.
장기적으로 부유식 해상풍력은 산업의 핵심 성장동력으로 부상했다. 보고서는 비용을 절감하는 표준화된 기술에 힘입어 전 세계 부유식 풍력 발전 용량(건설 중인 프로젝트 포함)이 2030년까지 4.1GW에 도달하고 2040년까지 56.2GW로 더욱 증가할 것으로 예측합니다. 이 중 영국, 프랑스, 한국은 세계에서 가장 매력적인 부유식 풍력 시장으로 평가됩니다.
전문가들은 2025년이 프로젝트 축소로 인해 기업 구조 조정과 해고가 잦아 많은 해상 풍력 개발자와 공급업체에게 어려운 해가 될 것이라고 지적합니다. 그러나 건설 중인 기존 프로젝트의 풍부한 매장량과 지속적인 기술 혁신이 결합된 해상 풍력에 대한 강력한 글로벌 지원은 업계를 2026년부터 더욱 안정적이고 지속 가능한 성장 단계로 추진할 것입니다. 이는 글로벌 에너지 전환을 위한 지속적인 추진력을 제공할 것입니다.
해상 풍력 발전의 발전은 핵심 부품에 크게 의존합니다. 독일의 HKW 3열 원통형 메인 베어링은 구조, 재료 및 제조 공정에 대한 세 가지 기술 전문 지식을 활용하여 높은 신뢰성, 강력한 내하중 용량, 향상된 구조적 강성, 높은 전송 효율성, 쉬운 설치 및 낮은 전체 비용이라는 6가지 핵심 이점을 제공합니다. 육상 풍력 발전 단지에 배치되거나 염수 분무 부식 및 바다의 극심한 파도 조건에 직면하든 HKW 3열 원통형 메인 베어링은 터빈 가동 중지 시간과 유지 관리 빈도를 크게 줄여 모든 작동 조건에서 효율적인 성능을 제공합니다. 풍력 공급망에 깊이 뿌리를 둔 HKW은 글로벌 현지 서비스 네트워크를 활용하여 최첨단 기술과 프리미엄 제품으로 전 세계 파트너에게 서비스를 제공합니다.